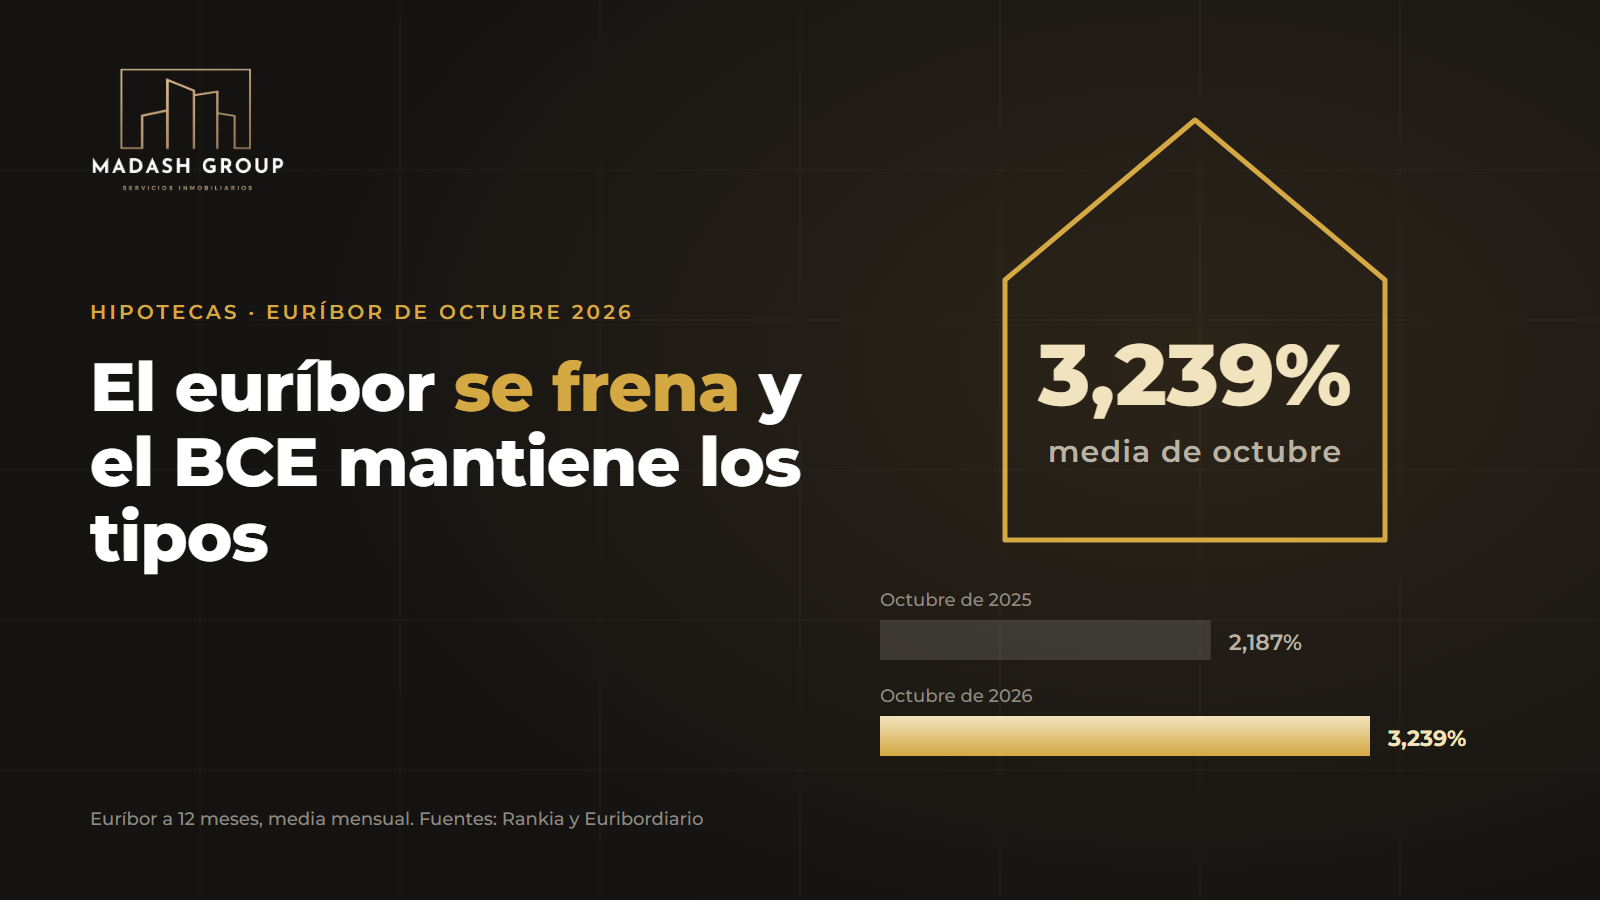
L'Euribor à 12 mois, l'indice de référence de la plupart des prêts immobiliers à taux variable en Espagne, a clôturé octobre 2026 avec une moyenne de 3,239 %. C'est légèrement en dessous de septembre (3,247 %) et la première baisse mensuelle depuis juin. Le même mois, la Banque centrale européenne (BCE) a décidé de maintenir ses taux d'intérêt, sans exclure de les relever à nouveau. Si vous avez un prêt immobilier ou envisagez d'acheter ou de vendre à Reus ou à Tarragone, voici ce qu'il faut savoir.
L'Euribor d'octobre en chiffres
- Moyenne d'octobre : 3,239 %, calculée sur 22 séances.
- Par rapport à septembre : 0,008 point de moins (3,247 %), après trois mois de hausse consécutifs.
- Par rapport à octobre 2025 : un peu plus d'un point au-dessus (2,187 %).
C'est une pause, pas un changement de cap : l'indice a terminé le mois au-dessus de sa moyenne, à 3,306 % le 30 octobre, et reste à des niveaux inédits depuis 2024.
Ce qui change pour vos mensualités
Si votre prêt à taux variable est révisé une fois par an et que la révision tombe maintenant, la hausse reste importante, car elle se compare à l'Euribor d'il y a douze mois. À titre indicatif, pour un prêt de 150 000 € sur 25 ans avec une marge Euribor + 1 %, la mensualité passerait d'environ 726 € à environ 812 € : environ 86 € de plus, un peu plus de 1 000 € par an.
Il s'agit de notre propre calcul simplifié ; le chiffre réel dépend du capital restant dû, de la durée restante et de la marge de chaque contrat. Pour les prêts révisés chaque mois, octobre laisse la mensualité pratiquement identique à septembre. Les prêts à taux fixe ne changent pas.
La BCE maintient ses taux
Lors de sa réunion du 29 octobre, la BCE a laissé ses trois taux directeurs inchangés : 2,50 % pour la facilité de dépôt, 2,65 % pour les opérations principales de refinancement et 2,90 % pour la facilité de prêt marginal. Elle les avait relevés en septembre.
Dans son communiqué, la BCE avertit que la hausse des prix de l'énergie représente un risque haussier pour l'inflation et baissier pour la croissance, et répète qu'elle décidera réunion par réunion, en fonction des données. Selon Rankia, après la réunion, le marché anticipait toujours une hausse d'un quart de point en décembre. La prochaine réunion aura lieu les 16 et 17 décembre.
Qu'est-ce que cela signifie pour vous ?
Si vous avez un prêt à taux variable, vérifiez la date de votre prochaine révision et le mois sur lequel elle est calculée. Si les mensualités vous pèsent, il peut être utile de parler à votre banque d'un passage à taux fixe ou mixte.
Si vous voulez acheter, le financement est plus cher qu'il y a un an : le taux moyen des nouveaux prêts immobiliers a atteint 3,08 % en août, comme nous l'expliquions en analysant les données de l'INE pour Tarragone. Arriver avec un accord de principe de la banque et comparer taux fixe, mixte et variable évite les surprises.
Si vous voulez vendre, n'oubliez pas que ce que chaque acheteur peut payer dépend de ce que la banque lui prête. Avec des prêts plus chers, un prix de départ ajusté au marché est ce qui réduit les délais de vente.
Chez MADASH GROUP, nous suivons de près le marché de Reus et Tarragone. Vous pouvez nous demander une estimation gratuite, consulter les biens à vendre ou nous écrire sur WhatsApp.
Sources : Banque centrale européenne, décisions de politique monétaire du 29 octobre 2026 ; Rankia (2 novembre 2026) et Euribordiario (30 octobre 2026). Cet article est informatif et ne constitue pas un conseil financier.