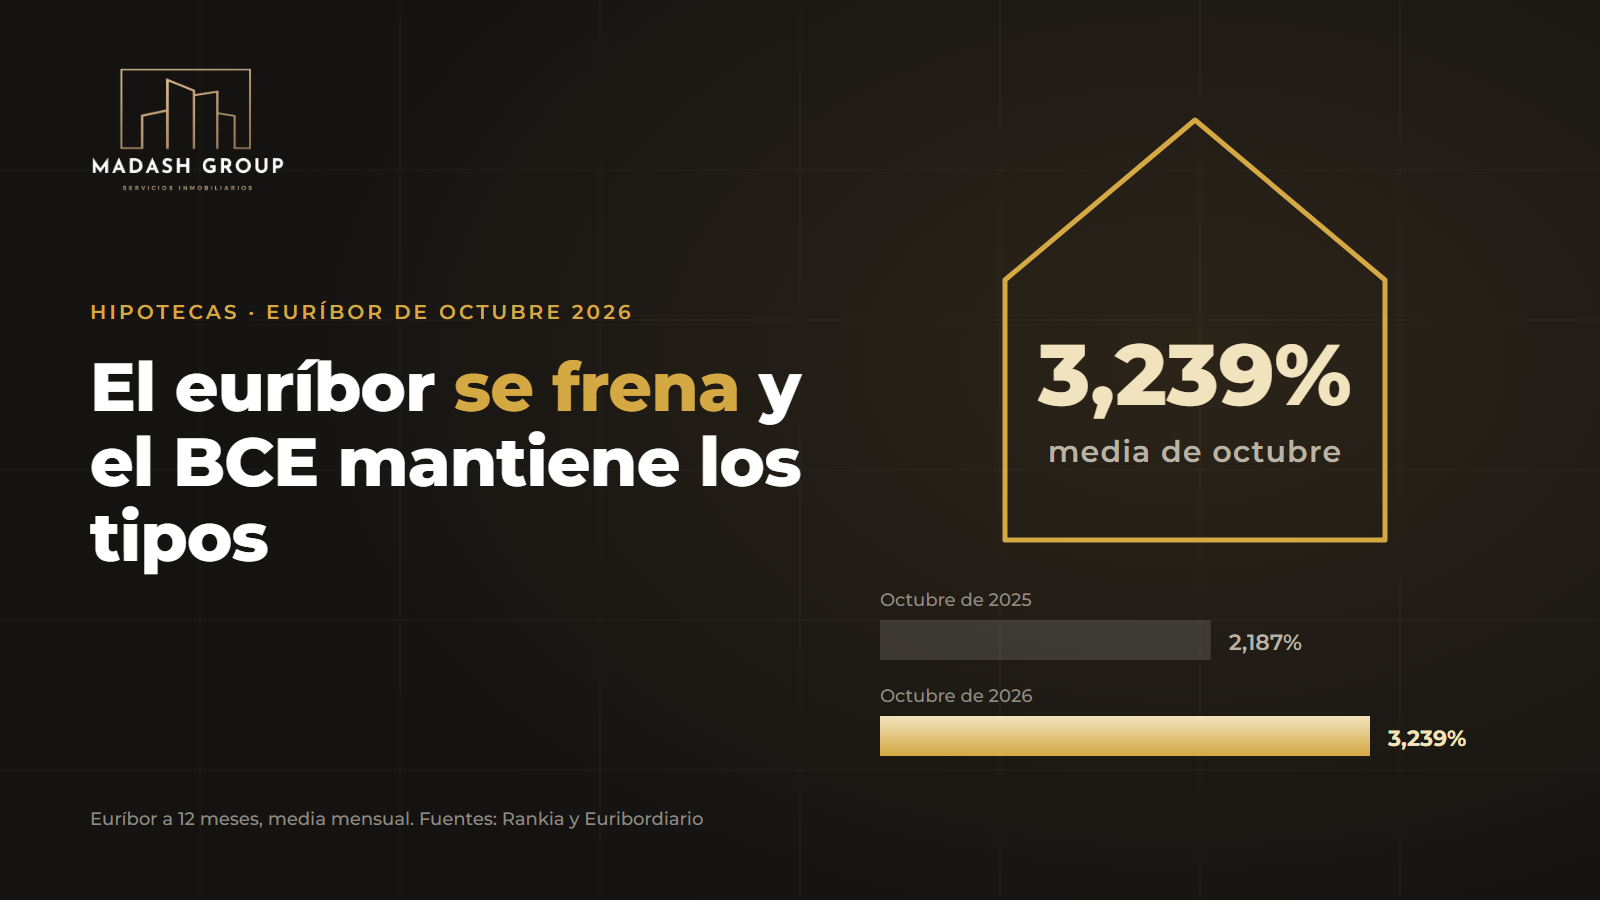
L'euríbor a 12 mesos, l'índex de la majoria d'hipoteques variables a Espanya, va tancar l'octubre de 2026 amb una mitjana del 3,239%. És lleugerament inferior a la de setembre (3,247%) i suposa la primera baixada mensual des de juny. El mateix mes, el Banc Central Europeu (BCE) va decidir mantenir els tipus d'interès, tot i que no descarta tornar-los a apujar. Si tens una hipoteca o estàs pensant a comprar o vendre a Reus o Tarragona, això és el que convé saber.
L'euríbor d'octubre, en xifres
- Mitjana d'octubre: 3,239%, calculada amb 22 sessions.
- Respecte al setembre: 0,008 punts menys (3,247%), després de tres mesos seguits de pujades.
- Respecte a l'octubre de 2025: una mica més d'un punt per sobre (2,187%).
És un fre, no un canvi de rumb: l'índex va acabar el mes per sobre de la seva mitjana, al 3,306% el 30 d'octubre, i continua en nivells que no es veien des del 2024.
Què passa amb la teva quota
Si la teva hipoteca variable es revisa cada any i toca fer-ho ara, la pujada continua sent important, perquè es compara amb l'euríbor de fa dotze mesos. Com a exemple orientatiu, en un préstec de 150.000 € a 25 anys amb un diferencial d'euríbor + 1%, la quota passaria d'uns 726 € a uns 812 € al mes: uns 86 € més, una mica més de 1.000 € l'any.
És un càlcul propi i simplificat; la xifra real depèn del capital pendent, del termini que quedi i del diferencial de cada contracte. Per a qui revisa cada mes, l'octubre deixa la quota pràcticament igual que al setembre. Les hipoteques a tipus fix no canvien.
El BCE manté els tipus
A la reunió del 29 d'octubre, el BCE va deixar els tres tipus oficials sense canvis: el 2,50% per a la facilitat de dipòsit, el 2,65% per a les operacions principals de finançament i el 2,90% per a la facilitat marginal de crèdit. Els havia apujat al setembre.
En el seu comunicat, el BCE adverteix que la pujada dels preus de l'energia suposa un risc a l'alça per a la inflació i a la baixa per al creixement, i repeteix que decidirà reunió a reunió, segons les dades. Segons Rankia, després de la reunió el mercat continuava descomptant una pujada d'un quart de punt al desembre. La propera reunió és el 16 i 17 de desembre.
Què significa això per a tu?
Si tens una hipoteca variable, comprova quan toca la propera revisió i amb quin mes es calcula. Si la quota t'ofega, pot valer la pena parlar amb el teu banc sobre les opcions de passar a tipus fix o mixt.
Si vols comprar, el finançament és més car que fa un any: el tipus mitjà de les noves hipoteques sobre habitatge va arribar al 3,08% a l'agost, com expliquem en analitzar les dades de l'INE per a Tarragona. Arribar amb una preaprovació del banc i comparar tipus fix, mixt i variable evita sorpreses.
Si vols vendre, recorda que el que cada comprador pot pagar depèn del que li presta el banc. Amb hipoteques més cares, un preu de sortida ajustat al mercat és el que escurça els terminis de venda.
A MADASH GROUP seguim de prop el mercat de Reus i Tarragona. Pots demanar-nos una valoració gratuïta, veure les propietats en venda o escriure'ns per WhatsApp.
Fonts: Banc Central Europeu, decisions de política monetària del 29 d'octubre de 2026; Rankia (2 de novembre de 2026) i Euribordiario (30 d'octubre de 2026). Aquest article és informatiu i no constitueix assessorament financer.