L'euríbor a 12 mesos, l'índex al qual estan referenciades la majoria d'hipoteques variables a Espanya, va tancar el setembre de 2026 amb una mitjana mensual al voltant del 3,25%. És el seu nivell més alt des del juliol de 2024 i suposa més d'un punt per sobre del 2,172% del setembre de 2025. Si penses comprar o vendre un habitatge a Reus o Tarragona, això és el que convé saber.
Per què puja l'euríbor?
El detonant ha estat la decisió del Banc Central Europeu, que el 10 de setembre va apujar els tipus d'interès 25 punts bàsics i va situar la facilitat de dipòsit en el 2,50%. L'euríbor reflecteix el preu al qual els bancs esperen prestar-se diners durant l'any següent, així que reacciona immediatament a aquests moviments: va passar d'una mitjana propera al 2,95% a l'agost a rondar el 3,25% al setembre, i ha començat l'octubre encara per sobre.
Quant puja una hipoteca variable
Qui tingui una hipoteca variable amb revisió anual en aquestes dates notarà la pujada completa de cop. Com a exemple orientatiu: en un préstec de 150.000 € a 25 anys amb un diferencial d'euríbor + 1%, la quota passaria d'uns 725 € a uns 813 € al mes. Són uns 88 € més cada mes, una mica més de 1.000 € l'any.
És un càlcul propi i simplificat: la xifra real depèn del capital pendent, del termini que quedi i del diferencial de cada contracte. Les hipoteques a tipus fix no canvien.
Si vols comprar: fixa, mixta o variable
Amb l'euríbor a l'alça, les noves hipoteques tendeixen a encarir-se i els bancs ajusten les seves ofertes. Abans de signar unes arres convé tenir clars tres punts:
- Demana una preaprovació. Saber quant et presta el banc, i a quin tipus, evita sorpreses quan ja has trobat l'habitatge.
- Compara tipus fix, mixt i variable. El variable sol començar més barat, però trasllada a la teva quota cada pujada de l'euríbor; el fix dona una quota estable durant tota la vida del préstec.
- Calcula amb marge. Fes números també amb un tipus una mica més alt que l'actual per comprovar que la quota continua sent còmoda.
Si vols vendre: el preu de sortida importa més
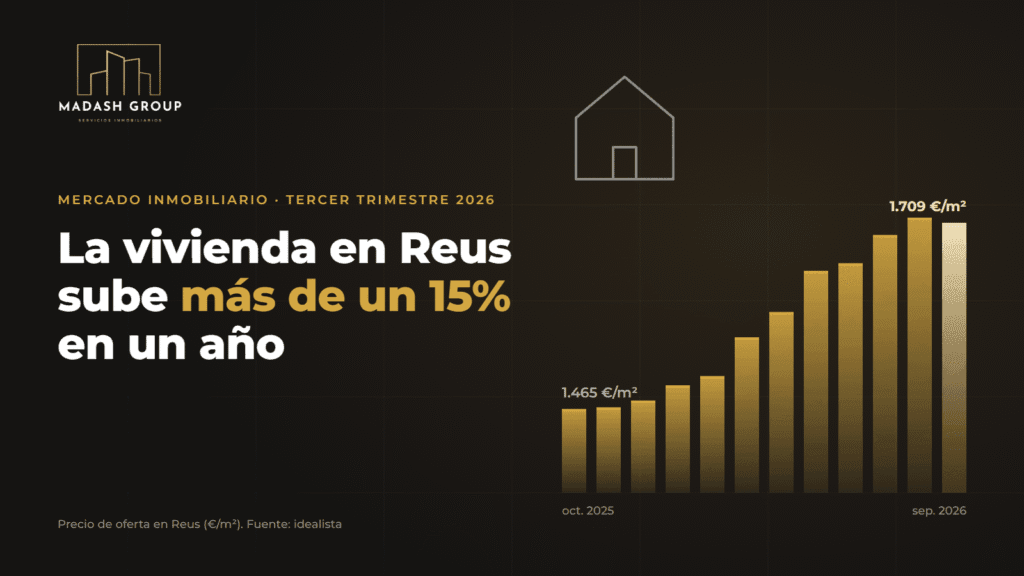
Els preus continuen pujant a la nostra zona. Segons Tinsa, l'habitatge acabat a Reus es va encarir un 12,99% interanual al segon trimestre de 2026, fins als 1.616 €/m². Però un finançament més car redueix el que cada comprador pot pagar: amb la mateixa quota mensual, el banc presta menys.
A la pràctica, això fa que els compradors comparin més i negociïn amb més cura. Un habitatge que surt a un preu ajustat al mercat es ven; un que surt per sobre corre més risc de quedar-se aturat. Ja ho apuntàvem en analitzar la caiguda dels decrets d'habitatge: encertar el preu de sortida és cada vegada més important.
Què s'espera a partir d'ara?
Ningú no pot assegurar on serà l'euríbor d'aquí a un any. Les previsions que recull el comparador gibobs apunten a una moderació a mitjà termini: Funcas el situa en el 2,54% i CaixaBank Research en el 2,26% a finals del 2027. Són estimacions, no garanties, i a curt termini l'índex es manté en màxims de l'any.
Què significa això per a tu?
Si vas a comprar, el més prudent és arribar a la negociació amb el finançament estudiat. Si vas a vendre, el que importa és saber quin preu està disposat a pagar avui el mercat pel teu habitatge, no el de fa sis mesos.
A MADASH GROUP seguim de prop el mercat de Reus i Tarragona. Pots demanar-nos una valoració gratuïta del teu habitatge, veure les propietats en venda o escriure'ns per WhatsApp.
Fonts: gibobs (actualitzat l'1 d'octubre de 2026) i euribor.com.es (26 de setembre de 2026); dades de preus de Tinsa. Les fonts publiquen la mitjana de setembre amb petites diferències (entre el 3,247% i el 3,251%). Aquest article és informatiu i no constitueix assessorament financer.