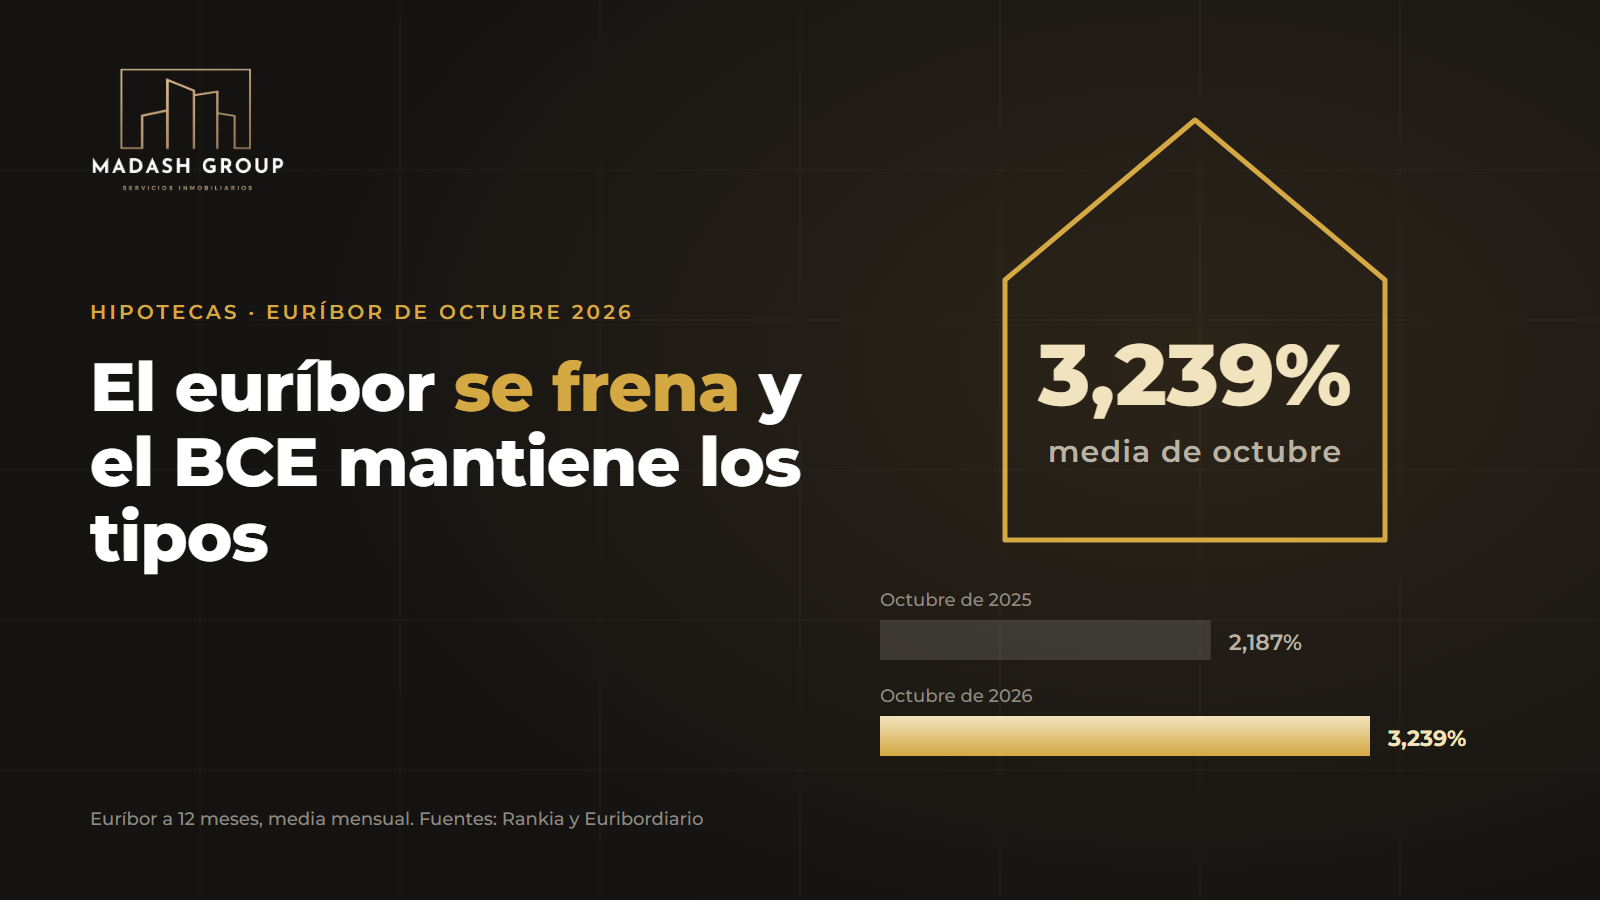
El euríbor a 12 meses, el índice de la mayoría de hipotecas variables en España, cerró octubre de 2026 con una media del 3,239%. Es ligeramente inferior a la de septiembre (3,247%) y supone la primera bajada mensual desde junio. El mismo mes, el Banco Central Europeo (BCE) decidió mantener los tipos de interés, aunque no descarta subirlos de nuevo. Si tienes una hipoteca o estás pensando en comprar o vender en Reus o Tarragona, esto es lo que conviene saber.
El euríbor de octubre, en cifras
- Media de octubre: 3,239%, calculada con 22 sesiones.
- Frente a septiembre: 0,008 puntos menos (3,247%), tras tres meses seguidos de subidas.
- Frente a octubre de 2025: algo más de un punto por encima (2,187%).
Es un freno, no un cambio de rumbo: el índice terminó el mes por encima de su media, en el 3,306% el 30 de octubre, y sigue en niveles que no se veían desde 2024.
Qué pasa con tu cuota
Si tu hipoteca variable se revisa cada año y toca hacerlo ahora, la subida sigue siendo importante, porque se compara con el euríbor de hace doce meses. Como ejemplo orientativo, en un préstamo de 150.000 € a 25 años con un diferencial de euríbor + 1%, la cuota pasaría de unos 726 € a unos 812 € al mes: unos 86 € más, algo más de 1.000 € al año.
Es un cálculo propio y simplificado; la cifra real depende del capital pendiente, del plazo que quede y del diferencial de cada contrato. Para quien revisa cada mes, octubre deja la cuota prácticamente igual que en septiembre. Las hipotecas a tipo fijo no cambian.
El BCE mantiene los tipos
En su reunión del 29 de octubre, el BCE dejó los tres tipos oficiales sin cambios: el 2,50% para la facilidad de depósito, el 2,65% para las operaciones principales de financiación y el 2,90% para la facilidad marginal de crédito. Había subido en septiembre.
En su comunicado, el BCE advierte de que la subida de los precios de la energía supone un riesgo al alza para la inflación y a la baja para el crecimiento, y repite que decidirá reunión a reunión, según los datos. Según Rankia, tras la reunión el mercado seguía descontando una subida de un cuarto de punto en diciembre. La próxima reunión es el 16 y 17 de diciembre.
¿Qué significa esto para ti?
Si tienes una hipoteca variable, revisa cuándo toca tu próxima revisión y con qué mes se calcula. Si la cuota te aprieta, puede valer la pena hablar con tu banco sobre las opciones de pasar a tipo fijo o mixto.
Si quieres comprar, la financiación está más cara que hace un año: el tipo medio de las nuevas hipotecas sobre vivienda llegó al 3,08% en agosto, como contamos al analizar los datos del INE para Tarragona. Llegar con una preaprobación del banco y comparar tipo fijo, mixto y variable evita sorpresas.
Si quieres vender, recuerda que lo que cada comprador puede pagar depende de lo que le presta el banco. Con hipotecas más caras, un precio de salida ajustado al mercado es lo que acorta los plazos de venta.
En MADASH GROUP seguimos de cerca el mercado de Reus y Tarragona. Puedes pedirnos una valoración gratuita, ver las propiedades en venta o escribirnos por WhatsApp.
Fuentes: Banco Central Europeo, decisiones de política monetaria del 29 de octubre de 2026; Rankia (2 de noviembre de 2026) y Euribordiario (30 de octubre de 2026). Este artículo es informativo y no constituye asesoramiento financiero.