El Gobierno ha creado una línea de préstamos públicos, llamada Tu Casa, para ayudar a pagar la entrada de la primera vivienda: hasta 50.000 € sin intereses ni comisiones, que se suman a la hipoteca del banco. La medida está publicada en el BOE desde el 7 de octubre de 2026, pero todavía no se puede solicitar y tiene condiciones importantes que conviene conocer. Si estás pensando en comprar tu primera vivienda en Reus, Tarragona o la Costa Dorada, esto es lo que se sabe hoy.
Qué es la línea Tu Casa
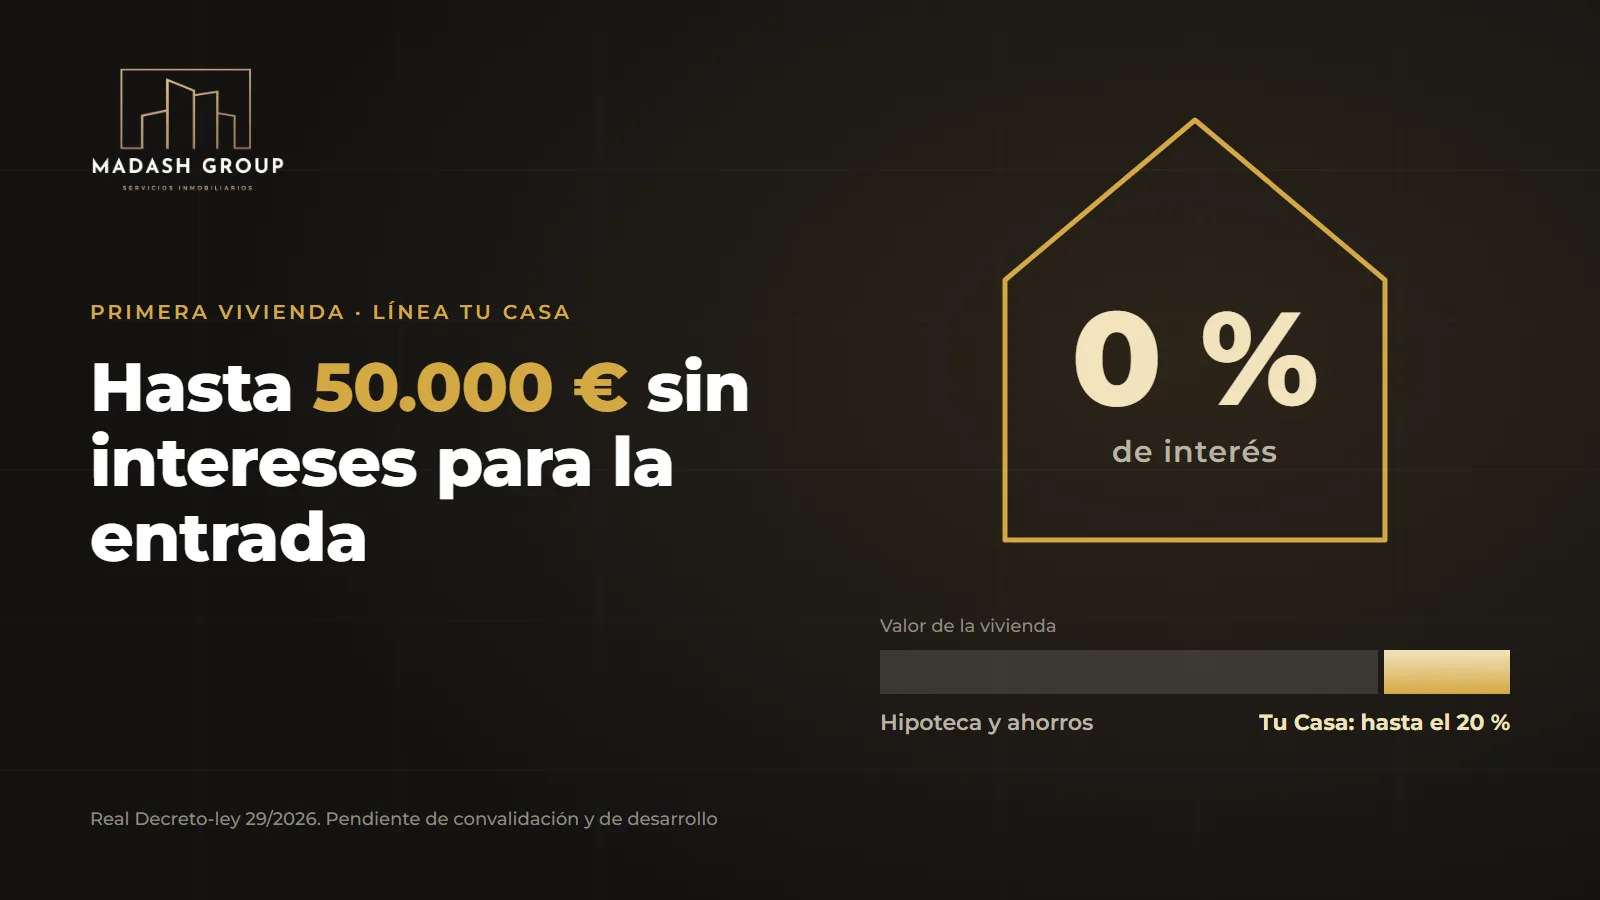
Tu Casa aparece en el artículo 19 del Real Decreto-ley 29/2026, aprobado el 6 de octubre después de que el Congreso rechazara los decretos de vivienda anteriores. El texto entró en vigor el 8 de octubre y dota la línea con 10.000 millones de euros.
Según el decreto, es un préstamo para quienes compran con hipoteca su primera vivienda habitual, sin límite de edad, y funciona como complemento de la financiación del banco. Está pensado para personas que pueden pagar una hipoteca pero no han reunido los ahorros necesarios para la entrada. Lo gestionará el Instituto de Crédito Oficial (ICO).
Cuánto se puede pedir y cómo se devuelve
- Importe: el menor entre el 20% del valor de la vivienda y 50.000 €.
- Coste: interés del 0% y sin comisiones.
- Carencia: no se empieza a devolver hasta que termina la hipoteca, con un máximo de 30 años.
- Devolución: después, en un plazo de hasta 10 años.
Algunos ejemplos con esa regla: para una vivienda de 150.000 €, el máximo serían 30.000 €; para una de 200.000 €, 40.000 €; y a partir de 250.000 € se aplica el tope de 50.000 €. Es un cálculo propio y orientativo. Y es un préstamo, no una ayuda a fondo perdido: hay que devolverlo.
La condición más importante: un precio máximo de venta
Este es el punto que más conviene leer con calma. El decreto establece que la vivienda comprada con Tu Casa debe destinarse a vivienda habitual y queda sujeta de forma permanente a un precio máximo de transmisión.
- Si se vende: el precio no podrá superar el de compra actualizado con el IPC. Se podrá sumar el valor de determinadas obras de rehabilitación o mejora, en condiciones todavía por definir.
- Si se alquila: la renta deberá quedar por debajo del límite del sistema estatal de índices de precios de referencia.
- Constará por escrito: la limitación figurará en la escritura de compra y se inscribirá en el Registro de la Propiedad.
En la práctica, quien use este préstamo renuncia a vender en el futuro a precio de mercado. Es una decisión a muy largo plazo, no solo una ayuda para la entrada.
Qué falta para poder solicitarlo
Hoy todavía no se puede pedir. Quedan dos pasos:
- La convalidación del decreto. Con las Cortes disueltas por las elecciones del 29 de noviembre, lo vota la Diputación Permanente del Congreso. Según idealista/news, la votación está fijada para el viernes 16 de octubre. Si no se convalida, el decreto decae, como ocurrió con el anterior.
- Un acuerdo del Consejo de Ministros. El decreto deja para ese acuerdo quién podrá beneficiarse, los límites y el procedimiento de solicitud. No hay fecha.
El ICO ha explicado que los préstamos se canalizarán a través de los bancos y que las condiciones aún están por concretar.
¿Qué significa esto para ti?
Si quieres comprar tu primera vivienda, es una posibilidad a seguir de cerca, pero no algo con lo que contar todavía. No es prudente firmar unas arras dando por hecho este préstamo. Lo que sí puedes hacer ya es estudiar tu financiación con el banco y decidir si te compensa una ayuda que limita el precio al que podrás vender.
Si quieres vender, hoy no cambia nada. Si la línea llega a ponerse en marcha, podría acercar al mercado a compradores que tienen ingresos estables pero les falta la entrada.
En MADASH GROUP seguimos de cerca cada novedad que afecta a quien compra o vende en Reus y Tarragona. Puedes ver las propiedades en venta, pedirnos una valoración gratuita o escribirnos por WhatsApp.
Fuentes: Real Decreto-ley 29/2026, artículo 19 (BOE de 7 de octubre de 2026); idealista/news, 7 de octubre y 13 de octubre de 2026. Información actualizada a 13 de octubre de 2026; las condiciones pueden cambiar. Este artículo es informativo y no constituye asesoramiento financiero ni jurídico.